Despliegue proyectos BESS en Chile: Desafíos operacionales, regulatorios y de mercado
2 de octubre de 2026
Especialistas del sector destacan que para maximizar el impacto del almacenamiento sobre el sistema, se requiere de una gestión óptima de estos activos. Solo una integración coordinada de los proyectos permitirá aprovechar sus atributos para reforzar la resiliencia de la red.
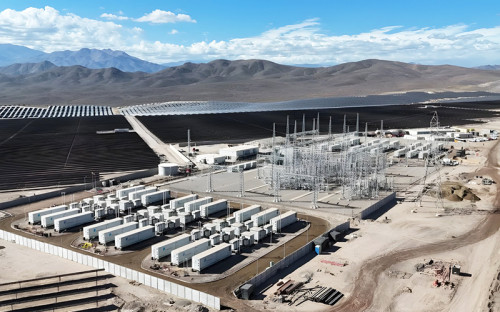
Es indudable que los sistemas de almacenamiento de energía en baterías conocidos como sistemas BESS (Battery Energy Storage System) se han convertido en la condición habilitante indispensable para la transición energética y la descarbonización en Chile. Actualmente, con cifras que superan los 2.500 MW de capacidad de almacenamiento en operación en el Sistema Eléctrico Nacional (SEN) y con proyecciones que apuntan a superar los 10 GW hacia 2028, se hace necesario abordar los desafíos más apremiantes que enfrentan los proyectos de almacenamiento en el país.
Parte de estos desafíos, según Juan Carlos Madrigal, académico del Departamento de Tecnologías de la Energía de la Universidad de Atacama, tiene que ver con una asimetría temporal entre la rápida instalación de un sistema BESS, «lo cual no supera los dos años desde su aprobación, y la construcción de los sistemas de transmisión eléctrica que puede llevar entre 5 y 10 años, lo que dificulta la meta de expansión de estos proyectos».
Respecto de las dificultades de conexión de los proyectos a la red de transmisión, Javier Bustos, académico del Centro de Regulación y Competencia de la Universidad de Chile y consultor asociado de Domo Legal, destaca la importancia de evaluar si las modificaciones a los reglamentos de transmisión actualmente en revisión en la Contraloría serán suficientes para resolver estos problemas.
Bustos añade que uno de los desafíos a largo plazo es la dependencia de un esquema de remuneración fijado administrativamente que no reacciona a las señales del mercado. «Esta rigidez tarifaria ha incentivado una acelerada concentración de inversiones en baterías de 4 a 5 horas en las mismas zonas geográficas, generando un riesgo inminente de sobreinstalación que terminará por aplanar el arbitraje de precios y erosionar la rentabilidad que sostiene el modelo de negocio».
Para Bernardo Severino, jefe de estudios del Centro UAI de Transición Energética, el principal desafío de estos activos está en cómo se gestionan al interior de la operación del sistema. «A medida que aumenta su número, debemos coordinar muchas baterías simultáneamente, aprovechando su flexibilidad y su capacidad de desplazar energía en el tiempo, por ello, el Coordinador Eléctrico Nacional (CEN) debe hacer uso de herramientas de programación y operación capaces de gestionar esa complejidad y obtener el mayor valor posible para el sistema».
OPERACIÓN ÓPTIMA Y EFICIENTE
La masiva incorporación de sistemas de almacenamiento al SEN requiere de una operación óptima y eficiente por parte del CEN. De acuerdo con Severino, el Coordinador debería avanzar hacia un esquema de predespacho y despacho estocástico de horizonte deslizante.
Este enfoque combina dos pilares: «Horizonte deslizante que significa que en cada instante se optimiza la operación sobre una ventana temporal futura, se ejecuta únicamente la decisión inmediata y luego el problema se vuelve a resolver con información actualizada; y estocástico, que significa que dentro de esa optimización se considera explícitamente distintos escenarios futuros y sus probabilidades (…) con este esquema se buscaría estimar el costo de oportunidad de la energía almacenada», expone Severino.
En opinión de Juan Carlos Madrigal, el costo de oportunidad es clave: «una batería no tiene un costo variable convencional comparable al de una central térmica, por lo tanto, el despacho debería reflejar el valor esperado de conservar energía para momentos de mayor escasez, congestión o necesidad operacional, lo que permitirá evitar descargas prematuras, mejorar la señal de precios y orientar la carga hacia horas de excedentes renovables, contribuyendo efectivamente a reducir vertimientos solares y eólicos en la práctica».
Al respecto, Javier Bustos explica que el problema de fondo radica en que el costo de oportunidad de una batería es muy difícil de modelar y auditar: «si el CEN lo calibra mal, el despacho puede terminar maximizando la renta privada sin mejorar la operación, o dejar energía vertida y baterías subutilizadas al mismo tiempo. En este sentido, considera que la solución definitiva para el cálculo del costo de oportunidad «es dejarlo a los propietarios de la instalación, mediante la participación en un mercado de ofertas con compromiso vinculante en el día anterior».
ATRIBUTOS DE LAS BATERÍAS
Más allá de desplazar energía entre bloques horarios, los sistemas de almacenamiento están llamados a entregar atributos críticos de estabilidad, fortaleza y seguridad a la red, en especial, con la salida progresiva del parque generador convencional.
Sin embargo, Juan Carlos Madrigal manifiesta que para que ello ocurra «será necesario pasar desde una lógica de baterías como activos de arbitraje hacia una lógica de recursos formadores y estabilizadores de red. Los inversores grid-forming pueden aportar inercia sintética, soporte dinámico de tensión, respuesta rápida de frecuencia, capacidad de operación en redes débiles y eventualmente servicios de restauración».
Por su parte, Bernardo Severino agrega que la oportunidad está en aprovechar la gran flexibilidad de los convertidores electrónicos. «Incluso un convertidor grid-following, con controles y parámetros adecuados, puede entregar respuestas rápidas frente a perturbaciones de tensión y frecuencia. Entretanto, los convertidores grid-forming representan una de las líneas de desarrollo tecnológico más relevantes en esta materia y probablemente tendrán un papel creciente a medida que disminuya la fortaleza del sistema».
Sin embargo, la contribución del almacenamiento a la estabilidad del sistema no es automática y exige cautela técnica, advierte Javier Bustos: «Si la generación que es almacenada en baterías es predominantemente grid-following, más incorporación de baterías sin inversores grid-forming lo que hace es debilitar aún más el sistema (…) por ello es necesario que tanto la regulación como el diseño de mercado entreguen el marco adecuado para que se hagan las inversiones en forma oportuna».
EL RIESGO DE LA SOBREOFERTA
Con proyecciones que apuntan a superar los 10 GW de almacenamiento hacia 2028, la masificación de baterías podría aplanar los costos marginales nocturnos y reducir el margen de arbitraje. Este escenario de potencial sobreoferta plantea dudas sobre la rentabilidad futura de las inversiones y la viabilidad financiera de algunos proyectos, como el caso de los stand-alone.
Al respecto, Juan Carlos Madrigal explica que «el riesgo de sobreoferta existe, pero no debe entenderse solo como exceso de megawatts instalados, sino como una concentración de proyectos con perfiles técnicos similares. Para mitigar ese riesgo, el modelo de negocio deberá diversificarse hacia servicios complementarios, contratos de capacidad o suficiencia, soluciones híbridas con generación renovable, cobertura para clientes libres, gestión de congestiones y servicios de resiliencia».
Hasta el momento —explica Javier Bustos— la principal palanca de bancabilidad en Chile ha estado dada por el régimen transitorio del DS 70 que definió como incentivo un piso estable de ingresos, pero mencionó que «eso se termina en el año 2034 y no debería extenderse, por lo tanto, es esperable que el modelo de baterías stand-alone vaya dejando de ser preferible por los inversionistas, dando lugar a más proyectos híbridos que puedan participar del mercado de contratos o se incorporen a un portafolio diversificado de generadores con contratos».
Gentileza de Revista Nueva Minería y Energía. Lee el artículo original en la edición de octubre de 2026 (página 68).